专题:香港大埔失火开云体育(中国)官方网站,金融机构火速驰援 开始:慧保世界 11月26日,香港新界大埔区宏福苑的一场五级火警冲破了城市的安心,放胆12月1日16时,这场失火已形成151东说念主遭难,不仅成为香港频年来最惨痛的住宅安全事件,更牵动着保障行业的神经。 据悉,宏福苑大厦及群众区域的财产保障保额高达20亿港元,业内评估耗费或靠近赔付上限,商场小心力已而聚集于承保方太平香港,其能否草率布置这次大额赔付成为中枢温雅焦点。不外,跟着再保障安排逐渐表现,商场担忧有所缓解:前海再保障、中再产险
专题:香港大埔失火开云体育(中国)官方网站,金融机构火速驰援
开始:慧保世界
11月26日,香港新界大埔区宏福苑的一场五级火警冲破了城市的安心,放胆12月1日16时,这场失火已形成151东说念主遭难,不仅成为香港频年来最惨痛的住宅安全事件,更牵动着保障行业的神经。
据悉,宏福苑大厦及群众区域的财产保障保额高达20亿港元,业内评估耗费或靠近赔付上限,商场小心力已而聚集于承保方太平香港,其能否草率布置这次大额赔付成为中枢温雅焦点。不外,跟着再保障安排逐渐表现,商场担忧有所缓解:前海再保障、中再产险均已证据,此前已说合该形状干系的再保保障,波及财产险、工程险、局外人包袱险等多个险种,将与太平香港共同分担赔付包袱。
这场突发大火,不仅西席着保障公司的济急理赔能力,更让再保障这一“保障的保障”机制走进公众视线,其在化解巨灾风险、踏实商场步骤中的要道作用被再度突显。
01
宏福苑大火背后:太平香港扛鼎主承保,前海再保障、中再产险等共担风险
看成本次事故的中枢承保方,太平香港的保障包袱秘籍维度相配全面。据其表现,这次承保的险种包括建筑工程全险、建筑雇员补偿保障、业主立案法团局外人包袱险、公众包袱险及财产全险,同期还为部分居民提供了家居保障与家佣险保障。
字据宏福苑业主立案法团官网,大厦及群众区域的财产险保额最高达到20亿港元。在公众包袱方面,保单商定每次事故最妙手身伤一火补偿上限为1000万港元,概述包袱险补偿上限为2000万港元,且不规章包袱次数。商量到本次失火形成的严重东说念主员伤一火,这一险种瞻望将濒临高额赔付。此外,失火发生时宏福苑正处于大维修时间,建筑工程全险也将在这次事故中触发理赔。
据了解,面对潜在的多数赔付压力,太平香港已通过再保障安排分布风险。按照香港保障行业的风控要乞降律例端正,业内算计,太平香港或承袭“成数分保+险位超赔+事故超赔”的组合分保模式,即先按商定比例分管基础风险,再针对单一风险单元和单次事故的耗费差别设定赔付额度,超出对应额度的部分由再保障东说念主承担,通过分层想象齐全风险全面窜改。
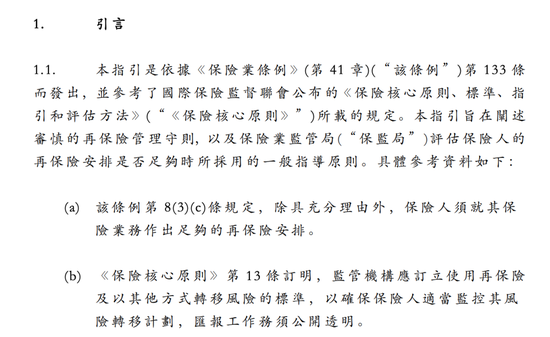
图片开始:香港保监局《再保障教化》
按照国外成例,针对此类大额风险频繁和会过多家再保公司分保以分布压力。从现在已表现的信息来看,前海再保障已说合这次失火干系的财产险、工程险、老板包袱险、公众包袱险等多个险种的部分再保包袱;中国再保旗下的中再产险也证据,为宏福苑维修工程形状提供了涵盖财产险、建筑工程险、局外人包袱险等的再保保障。业内瞻望,除此除外还有多家再保障公司参与了这次分保。
关于这类大额保单,业内人人指出,保障公司的净自留耗费频繁仅为总保额的5%至10%,其余部分均通过再保障窜改。这意味着太平香港在本次超20亿港元保额的保单中,骨子承担的风险敞口将大幅裁减,再保障机制的介入不仅幸免了单一保障公司因多数赔付堕入财务窘境,更通过风险分布踏实了商场信心。
02
再保障成风险“缓冲器”,转分保、行业共保、保障一语气证券等多元模式日益锻练
香港宏福苑大火中的再保障安排,仅仅全球巨灾风险布置的一个缩影。不管是国内已经国外商场,每当遇到首要灾害事故激勉多数保障耗费机,再保障机制总能发达风险“分布器”和商场“踏实器”的要道作用,通过科学的分保安排和风险窜改机制,化解单一主体的赔付压力。
在国内商场,再保障化解多数风险的案例推而广之。2013年无锡SK海力士半导体工场失火事故中,最终约9亿好意思元的多数赔付创下那时行业记录,该耗费由5家直保公司共同承保,首席承保东说念主仅自留1%包袱,其余99%风险通过合约再保与临时刻保窜改至境表里多家再保机构,确保了赔付胜利完成,未对直保公司偿付能力形成冲击。
另一典型案例是2019年江苏响水化工园区特大爆炸事故,该事故形成78东说念主升天、径直经济耗费近19.9亿元,涉事企业及相近陲联保单总保额超3.8亿元,最终保障瞻望赔付1.14亿元。由于化工行业属于高危限制,直保公司在承保时已按行业成例作念好风险分布,通过合约分保将90%以优势险窜改给再保障机构,自留比例限度在10%以内。这两起案例均印证了再保障机制的中枢价值,其通过跨机构、跨区域的风险分担模式,既为直保公司筑起财务“防火墙”,也为首要事故耗费提供了可靠保障。
从国外训戒来看,再保障在布置地震、飓风等首要当然灾害时的作用更为罕见。2011年日本地面震激勉的海啸和核显露事件,形成了难以有计划的东说念主员伤一火和财产耗费,日本保障业濒临空前的赔付压力。多家日本原保障公司此前与国外再保障公司订立了非比例逾额赔款再保障条约,商定在单次地震灾害中,原保障公司仅承担一定额度的自留耗费,超出部分由再保障公司按商定比例承担,有用幸免了原保障机构因聚集赔付堕入打算危险。
好意思国看成飓风频发地区,再保障机制在历次灾害布置中齐饰演着中枢变装。2017年飓风哈维、艾尔玛和玛丽亚接连重创好意思国及加勒比地区,激勉数百亿好意思元保障耗费,慕尼黑再保障等全球再保巨头通过前期的分保安排,分担了超60%的赔付包袱,同期股东了巨灾债券等立异器具的进一步发展,将风险更多窜改至成本商场。
值得温雅的是,再保障的风险分布机制正在不断升级。除了传统的比例分保和超赔分保,转分保、行业共保、保障一语气证券等多元模式日益锻练。日本在311地面震后建树的“地震再保障共同体”,通过行业共保机制进一步分布巨灾风险;再保障公司通过刊行巨灾债券,将地震、台风等触发型巨灾风险滚动为可交往财富,窜改给全球投资者,既晋升了承保容量,也增强了商场布置顶点事件的韧性。
一次次案例充领会释,再保障既是保障公司的风险“隐迹所”,更是珍视金融商场踏实、复古社会灾后重建的蹙迫力量。在顶点天气与首要安全事故频发确当下,完善再保障机制、构建多头绪风险分布体系,既是保障行业高质料发展的势必条款,更是晋升社会风险挣扎能力的要道复古。而其中枢价值,正在于通过本领、金额、空间、结构四个维度,将正本聚集于单一主体的多数耗费,滚动为全球领域内多个机构共同分担的小额风险,从而有用化解巨灾冲击、踏实商场步骤。
 海量资讯、精确解读,尽在新浪财经APP
包袱剪辑:秦艺 开云体育(中国)官方网站
专题:超等大罚单!余韩摆布“博士眼镜”股票开云体育,被证监会罚没超10亿元 1月23日,证监会发布了2026年的1号罚单。 罚单流露,2019年6月至2024年8月期间,余韩罢休使用67个账户交游“博士眼镜”股票。其间“博士眼镜”股票价钱从13.72元/股飞腾至37.81元/股,涨幅达175.58%,余韩监犯所得为5.1亿元,被证监会罚没10.2亿元。这是近几少小有的大额罚单。 暴赚超5亿元 经查明,当事东谈主余韩存在以下监犯事实。 2019年6月25日至2024年8月16日(以下简称摆布期间
查看更多->
东说念主民财讯1月23日电,据深交所音信,2026年1月19日至2026年1月23日,共对326起证券相称交游行径继承了自律监管步履,波及盘中拉抬打压、破绽陈述等相称交游情形;对因涉嫌财务数据存在破绽纪录被中国证监会立案的“*ST立方(维权)”“*ST长药(维权)”进行重心监控;共对6起上市公司要紧事项进行核查,并上报证监会1起涉嫌作歹违纪案件陈迹。 近期“锋龙股份”股价出现严重相称波动,公司停牌核查并屡次发布风险指示公告,复牌后股价纠合涨停,部分投资者在交游该股经由中存在影响股票交游平时法式
查看更多->
驻守肿瘤的复发和改革是当代医学进一步发展难以绕开的负责之一。北京时分1月21日,来自默沙东与莫德纳的最新临床数据,为该问题带来新解题念念路:其mRNA(信使核糖核酸)-4157(intismeranautogene)与PD-1抑制剂帕博利珠单抗(Keytruda)鸠合调和玄色素瘤的二期临床五年随访数据炫夸,在十足切除后的高危三/四期玄色素瘤患者中,该鸠合疗法可将复发或弃世风险显耀裁汰49%,且疗效在遥远随访中保握褂讪。 受上述音信影响,莫德纳好意思股股价握续高涨。业内宽广以为,这是mRNA技能
查看更多->