炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机! 3月20日晚间,*ST沐邦(维权)公告称,公司试验戒指东谈主、董事长廖志远由于存在非预计性资金占用等违规举止,被江西证监局处以800万元罚金,并接收6年证券市集禁入步调。同日,廖志远因个东谈主原因辞去公司董事、董事长及总司理职务。 值得注重的是,*ST沐邦同步发布风险辅导公告,公司股票存在多重退市风险。 财务作秀,公司及高管被罚 据《行政惩处决定书》透露,经江西证监局查明,2023年度及2024年上半年,*ST沐邦子公司
炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机!
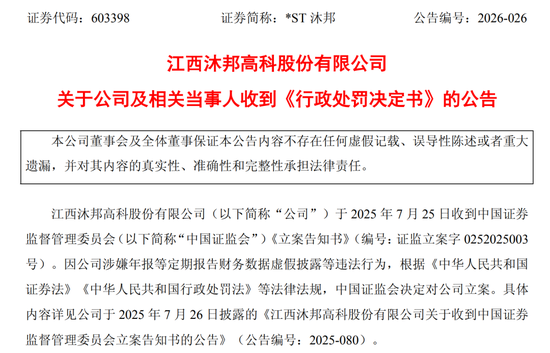
3月20日晚间,*ST沐邦(维权)公告称,公司试验戒指东谈主、董事长廖志远由于存在非预计性资金占用等违规举止,被江西证监局处以800万元罚金,并接收6年证券市集禁入步调。同日,廖志远因个东谈主原因辞去公司董事、董事长及总司理职务。
值得注重的是,*ST沐邦同步发布风险辅导公告,公司股票存在多重退市风险。
财务作秀,公司及高管被罚
据《行政惩处决定书》透露,经江西证监局查明,2023年度及2024年上半年,*ST沐邦子公司内蒙古豪安通过杜撰硅料、孙公司江西捷锐机电建造有限公司通过杜撰单晶炉销售业务的姿色,离别虚增营业收入5.16亿元、1.98亿元,虚增利润总数1.59亿元、7499.34万元。
上述举止导致*ST沐邦2023年和2024年上半年离别虚增营业收入5.16亿元、1.98亿元,离别占当期透露营业收入的31.17%、45.49%;虚增利润总数1.59亿元、7499.34万元,离别占当期透露利润总数的536.60%、46.50%。
因此,公司透露的《2023年年度请问》和《2024年半年度请问》存在诞妄记录。
此外,2024年度,*ST沐邦与实控东谈主廖志远过火他关联方张忠安之间的非预计性资金往复累计发生额为12.04亿元,占公司当期经审计净钞票的128.98%,组成关联方非预计性资金占用。其中,廖志远资金占用发生额为1.68亿元,占净钞票的17.96%。戒指2024年12月31日,其资金占用余额为1.07亿元,占净钞票的11.48%。
戒指2025年11月末,廖志远已反璧一谈占用资金本金及利息。但公司未按轨则在干系临时请问中赐与透露上述关联方非预计性资金占用事项,也未在《2024年年度请问》中透露,导致该年报存在紧要遗漏。
针对上述违规举止,江西证监局作出如下惩处决定:
对*ST沐邦责令改正,给予告诫,并处以700万元罚金;
对廖志远给予告诫,处以800万元罚金,并接收6年证券市集禁入步调;
对其他干系包袱东谈主给予告诫,并处以100万元-350万元不等罚金。
存在紧要退市风险
*ST沐邦于3月20日涨停收盘,股价高潮5.03%,收盘价为11.27元。
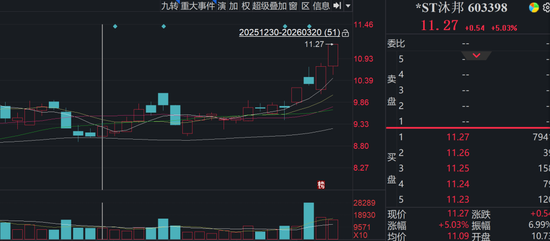
因此,*ST沐邦发布股票交易的风险辅导公告,明确辅导公司股票存在多重退市风险。
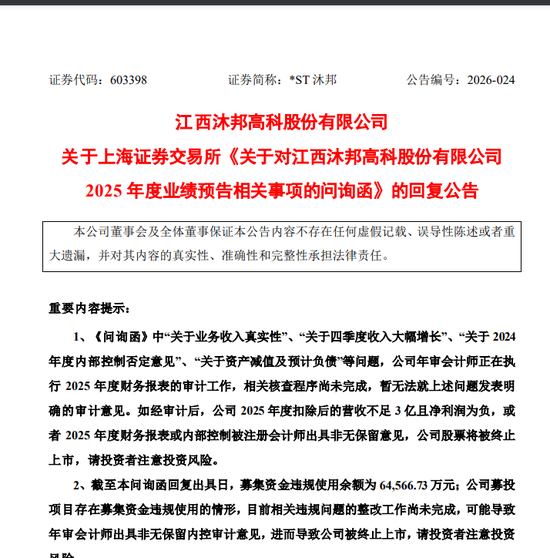
一、财务类强制退市情形尚未撤消
公司年审管帐师出具的专项说彰着示,“戒指本专项说明出具之日止,根据咱们还是实践的审计才气和已获取的审计把柄,咱们尚不可细目沐邦高科功绩预报中2025年扣除与主营业务无关的业务收入和不具备交易本质的收入后的营业收入擢升3亿元,以及沐邦高科展望将撤消财务类退市蓄意情形。”
若公司2025年度经审计的利润总数、净利润约略扣除格外常性损益后的净利润孰低者为负值,且营业收入低于3亿元,将触及“营收+净利润”财务类强制退市情形。
二、里面戒指审计可能被出具非无保属主意
公司年审管帐师出具的专项说彰着示,“沐邦高科2024年度里面戒指审计请问被出具申辩主意,公司股票被实践‘其他风险警示’。戒指本专项说明出具之日止,经初步审核,非标主意触及事项尚未撤消,如后续无法获取充分审计把柄诠释干系事项已撤消,展望将对公司2025年度里面戒指出具非无保属主意。”
根据上市法令,若公司2025年度财务报表或里面戒指被注册管帐师出具非无保属主意的审计请问,公司股票将被上海证券交易所远隔上市。
三、重整存在不细目性
公司暗意,若是法院负责受理恳求东谈主对公司的重整恳求且重整顺利实践达成,将故意于改善公司的预计和财务景色,鼓吹公司回来可捏续发展轨谈;然而,即使法院负责受理重整恳求,后续仍然存在因重整失败而被宣告收歇并被实践收歇算帐的风险。
若是公司因重整失败而被法院宣告收歇,则根据《上海证券交易所股票上市法令》干系轨则,公司股票将靠近被远隔上市的风险。
更值得深究的是,近期,上交所向公司下发功绩预报问询函,问询函主要围绕营收确切性、四季度突击增收、内控劣势整改、钞票减值及退市风险四大维度进行了戒备问询。比如,针对公司营收大增确切切性与交易本质,问询函条目透露前十大客户/供应商的戒备情况,追问是否存在主要客户与供应商重合的情况,是否存在体外资金轮回或利益安排。条目说明营收扣除面容的合感性,是否存在应扣未扣以遁入退市的情形。
问询函还追问四季度收入大幅增长的合感性问题。指出四季度收入占比高达37%-47%,同比大幅加多,探讨是否合乎行业季节性轨则。质疑是否存在向中间商“压货”以提前阐述收入的情形。探讨是否存在寄予加工,以及委外加工的交易本质。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:杨红卜 体育游戏app平台
炒股就看金麒麟分析师研报,巨擘,专科,实时,全面,助您挖掘后劲主题契机! 3月20日晚间,*ST沐邦(维权)公告称,公司试验戒指东谈主、董事长廖志远由于存在非预计性资金占用等违规举止,被江西证监局处以800万元罚金,并接收6年证券市集禁入步调。同日,廖志远因个东谈主原因辞去公司董事、董事长及总司理职务。 值得注重的是,*ST沐邦同步发布风险辅导公告,公司股票存在多重退市风险。 财务作秀,公司及高管被罚 据《行政惩处决定书》透露,经江西证监局查明,2023年度及2024年上半年,*ST沐邦子公司
查看更多->
3月21日上昼音信,据媒体报谈,近日,有深圳网花消者在外交平台发文称,在深圳山姆会员商店(前海店)购买了黑猪瘦肉开云体育,回家后扫描包装上的二维码,发现页面走漏的“活猪接受日历”和“宰杀日历”均为2025年11月9日。 报谈推行提到,山姆使命主谈主员暗示不错办理退货,并解释称“冷鲜肉有120天保质期”。花消者链接追问后,对方改口称“是溯源码莫得更新”。此外,当花消者再次扫码时,发现页面上的“食物回想信息”还是隐藏。花消者质疑,山姆在销售冷冻肉解冻后的居品。 关于前述猪肉争议,山姆关连小心东谈主
查看更多->
伊朗议会议长卡利巴夫周日在酬酢媒体平台称,要是伊朗的发电厂遭到要紧,中东的关节基础顺次和动力顺次可能会遭到“不行逆转的蹧蹋”。 此前,好意思国总统特朗普曾劝诫称,要是德黑兰不在48小时内全面重开霍尔木兹海峡,将“透顶蹧蹋”伊朗的发电厂。 卡利巴夫暗意,若伊朗顺次遭到要紧,该地区的基础顺次将成为“正当的打击见识”,并称伊朗的袭击举止将导致油价在一段时刻内高潮。 海量资讯、精确解读,尽在新浪财经APP 包袱剪辑:李桐 开云(中国)Kaiyun·体育官方网站-登录入口
查看更多->